воскресенье, 4 ноября 2012 г.

Экономика России восстанавливаться медленно, по словам Всемирного банка


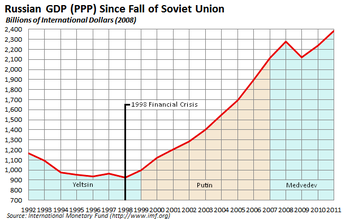
МОСКВА - Россия приходит в себя от глобальной рецессии медленнее, чем другие развивающиеся страны, несмотря на высокие цены на нефть, говорится в докладе во вторник Всемирным банком, который намекает на проблемы Владимира Путина, находящегося в ожидании  его третьего президентского срока. Всемирный банк заявил, что рядом факторов ослабления экономики России являются: старение населения, непроизводительные рабочие, и руководители бизнеса, которые не хотят вкладывать средства на длительный срок, опасаясь рисков в целом, и имеют   конкретную озабоченность по поводу ситуации  России. В докладе заявлено, что низкие капиталовложения внушают  особое беспокойство. Россия тратится на заводское оборудование, грузовики и самолеты на уровне, типичном для более развитых стран, таких как Германия.

Высокие цены на нефть скрывают эти экономические уязвимости. Россия имела профицит бюджета эквивалентный 0,8 процента валового внутреннего продукта в прошлом году. Но структурные проблемы представляют собой вызов для г-на Путина, который будет балатироваться на новый шестилетний срок на пост президента в мае.

"При ближайшем рассмотрении экономической ситуации, в стране выявлен ряд слабых сторон," говорит  главный экономист банка по России Каспар Рихтер о докладе  (ежеквартальный анализ экономики России)

Банк предполагает, что экономический рост в России замедлится с 4,3 процента в прошлом году до 3,5 процента в этом году, перед небольшим скачком в 2013 году. Для сравнения, другие развивающиеся страны росли в темпе 5,5 процента в среднем в прошлом году, говорится в докладе.

Замедление роста в России еще более примечательно из-за ожиданий экономистов, которые были еще несколько лет назад. Из-за экономического кризиса, долгосрочная траектория России отошла от ожиданий гораздо более резко, чем в странах, с которыми ее часто сравнивают, такими как Китай, Индия и Бразилия.

К 2011 году валовой внутренний продукт России составил на 20 процентов ниже, чем то, что было оценено в прогнозах экономистов Всемирного банка в 2007 году. В других развивающихся странах он сократился менее резко, и они росли быстрее (с 2007). В целом, показатели экономики этих стран в настоящее время только 5 процентов меньше, чем оценки, сделанные до начала мирового спада.

Отскок России также выглядит тусклым по сравнению с его собственной деятельностью после кризиса раньше, в 1998 году. Тогда, восстановления экономики произошло за  семь кварталов. На этот раз она заняла 14 кварталов, или более чем на три года, заявил Всемирный банк.

Государственные финансы России  до сих пор являются надежными по сравнению с европейскими соседями. Ее государственный долг составляет лишь 10 процентов от валового внутреннего продукта, по сравнению с более, чем 100 процентами у многих европейских государств.

Одной из проблем является рабочая сила в России. Они гораздо менее продуктивны, чем их коллеги в богатых странах Организации Экономического Сотрудничества и Развития. Час за часом, русские рабочие производят лишь 43 процентов того, что делают их коллеги в развитых странах, говорится в докладе.

Более медленный рост привел к дополнительным рискам для России. Увеличение расходов общественного сектора, начиная с 2008 года помогало экономике оставаться на плаву, но это увеличило риск дефицита бюджета, если цены на нефть снизятся.

Государственные расходы благосостояния составили 11 процентов от доходов населения в 2007 году, к 2011 году государственные расходы составили 18 процентов. Такие выгоды для населения чрезвычайно трудно повернуть вспять без ужасающих политических последствий. Добавление расходов сохранили уровень бедности  около 13 процентов населения,  уровень держится последние четыре года, несмотря на высокую инфляцию цен на продукты, отметил банк.

пятница, 2 ноября 2012 г.

Отслеживание денег и вдохновителей незаконной вырубки лесов.


Как правило, находящиеся под угрозой исчезновения леса и растения не получают столь большое общественное внимание, как исчезающие виды животных. В прошлом месяце Всемирный банк обратил внимание на этот дефицит с помощью выпуска исследования под названием "Справедливость для леса", где откровенно изложены проблемы, связанные с «глобальной эпидемией» незаконной вырубки лесов.

В докладе утверждается, что каждые две секунды площадь леса размером с футбольное поле исчезает из-за незаконной вырубки. В некоторых странах до 90 процентов вырубки леса осуществляется вне закона. Криминальный доход, полученный путем незаконной вырубки лесов варьируется от $ 10 млрд до $ 15 млрд, большинство из которого "контролируется организованной преступностью, не облагается налогами и используется для оплаты (взяток) коррумпированных чиновников на всех уровнях", говорится в докладе.
Жесткие решения. По мнению Всемирного банка, проблема требует сильных решений.
"Мы должны бороться с организованной преступностью в незаконных вырубках тем же путем,  что и с  бандитами, продающими наркотики или рэкетом," говорит в заявлении, сопровождающим доклад, Жан Пезме, менеджер команды целостности финансового рынка Всемирного банка.
В докладе говорится, что сотрудники правоохранительных органов идут по  следу денег и навешивают всевозможные обвинения (идиома throw the book) на вдохновителей прикрывая сети по незаконной вырубке лесов и коррумпированных чиновников, которые делают возможной эту деятельность. В то же время, в докладе говорится , гораздо больше нужно сделать для усиления расследований и судебного преследования по делам, и активизировать конфискацию доходов от преступной деятельности.
Эксперты W.W.F.(всемирный фонд дикой природы) и Traffic, организация, которая отслеживает незаконную торговлю дикими животными и растениями, приветствовала предложение доклада  о новом, более жестком подходе к борьбе с незаконными вырубками.
"Слишком часто мишенью правоохранительных органов становятся бедные лесорубы, которые зарабатывают копейки(образное выражение),"сказал Род Тейлор, директор международной лесной программы WWF, в своем письме по электронной почте. "Меры пресечения направленные на то куда идут деньги, ударят по большой мишени -. А это приветствуется"
В дополнение к поощрению развертывания в полную силу системы уголовного правосудия в отношении лесной мафии, г-н Тейлор предложил: Всемирный банк и агентства по развитию должны постараться укрепить механизмы, которые помогут поддерживать честность чиновников.
Омбудсмены (те, кто следят за соблюдением законных прав), свобода информации, судебные законы и административные обжалования и трибуналы, выдвинутые по факту исков против фиктивных разрешений часто "отсутствуют или имеются только в разработке в странах, наиболее подверженных коррупции", написал  г-н Тейлор .
Задача будет невероятно сложна, признали организация  Traffic, WWF и авторы доклада. Тем не менее, если повезет, говорят они, более жесткие и согласованные уголовные преследования обеспечат сдерживающий эффект, которого не было до сих пор.

Как обналичить чек без банковского счета?


Для большинства американских потребителей,  обналичивание чека просто -они просто кладут  его на счет в банкоматах своего банка или через кассира. Но, по мнению FDIC (Федеральная корпорация страхования депозитов), 28,3 процента американских семей либо не имеют банковских счетов, либо полагается на альтернативные каналы финансовых услуг, таких как обналичивание чеков (платежек).

Какой самый дешевый способ обналичить чек для этих потребителей?

Магазины для обналичивания чеков. Местные семейные магазинчики (малый бизнес)  часто приходят на ум, когда вы ищете  где обналичить чек. Однако, они могут быть дорогостоящими.

Некоторые обналичивающее чеки  учреждения  налогают сбор, эквивалентный проценту от суммы чека. Другие могут взимать фиксированную плату в дополнение к процентной ставке. Для больших чеков, эти услуги по обналичиванию могут быть довольно дорогими.

На $ 1.000 чек, $ 5 сбор плюс один процент налога означают, что плату в $ 15 вы заплатили за обналичивание чека. Другие места, чаще всего, имеют более низкую плату.

Банк, выпускающий чеки. Банк будет обналичить чек для неклиента только, если чек выпущен этим  конкретным банком. Даже тогда не являющемуся клиентом банка  придется  столкнуться с налогом за обналичивание чека, который варьируется от банка к банку.  Банк Capital One не взимает плату, если не-клиент банка хочет  обналичить чек, выпущеный Capital One. Банк M & T взимает $ 10 за обналичивание их же чека теми, кто не является их клиентами.

Чаще всего, того кто не является клиентом будут убеждать открыть счет в этом банке во избежание переплат (оплаты сбора)

Розничные торговцы. Главные розничные сети, такие как 7-Eleven и Walmart, и некоторые сети супермаркетов предлагают услугу по обналичиванию чеков, это чаще всего стоит дешевле, чем обналичивание в магазинчиках и банках.

В некоторых магазинах 7-Eleven вы можете найти киоски, которые позволяют обналичивать чеки с фиксированным сбором в 0,99%. Walmart берет $ 3 для обналичивание чека размером в  $ 1000 или меньше, и $ 6 за чеки больше, чем $ 1000 и принимает чеки более чем 5000 долларов.

Предварительно оплаченные (франкированные) счета. Как финансовые организации и другие компании считают, что большая часть американского населения не пользуется банковскими услугами или не могут себе этого позволить, они предложили предоплаченные счета на карточке для удовлетворения этого потребительского сегмента.

 Банк Сhase предлагает предоплаченную карту, которая позволяет депозитировать чек в любом банкомате Chase бесплатно, но у карты есть ежемесячная  плата$ 4,95 . Компания под названием PreCash планирует предложить предоплаченные карты-счета, которые предоставляются с мобильным приложением, которое позволяет депозитировать  чеки, принимая их изображения (фото).

У предоплаченных счетов более сложно рассчитать точную стоимость обналичивания, поскольку с них снимаются ежемесячные сборы (платежи).

Оглядите магазины вокруг. Как и с каждым решением потребителя-покупателя, лучше всего поискать магазин  с лучшей ценой на услугу. Если вы часто используете альтернативные способы обналичивания чеков, вы должны исследовать близлежащие места с самыми низкими сборами за данную услугу, так что вы будете знать, куда идти, когда вам  необходимо будет обналичить чек.

четверг, 18 октября 2012 г.

Отдавать или откладывать?

 Для многих американских семей актуальна дилемма — погашать кредиты или откладывать сбережения? Со времен Великой рецессии большинство из них склоняются в пользу возврата долгов, пишет корреспондент DailyFinance Шерил НЭНС-НЭШ.
\Согласно результатам опроса Национальной ассоциации кредитных консультантов (NFCC) США, проведенного в августе нынешнего года, 89% жителей США намерены прежде всего расплатиться по долгам, и лишь 11% отдали приоритет сбережениям.
Американцы вновь невзлюбили долги, да это и неудивительно с такой статистикой: по состоянию на июнь-2011 совокупный объем потребительской задолженности в США составлял 798 млрд долларов, а средний долг по ипотеке — 11 тыс. долларов. А NFCC отмечает, что жители Соединенных Штатов все чаще оплачивают покупки не кредитными картами, а дебетовыми.

Цена издержки 
На первый взгляд избавление от задолженностей — дело хорошее… Но все усложняет необходимость погашать кредиты за счет сбережений.
«Если у вас уже есть сберегательный счет, то погашать задолженности за счет отложенных денег — хорошая идея», — утверждает писательница Хэррин Фриман, автор книги «Как избавиться от долгов: получите высший кредитный рейтинг за бесплатно» (How to Get Out of Debt: Get an «A» Credit Rating for Free).
Сделать выплату долгов приоритетом также имеет смысл, если вы из-за них теряете сон, стремитесь снизить уровень задолженности и кредитный рейтинг или если вы рассчитываете на повышение дохода в будущем, вторит ей основатель компании Cornerstone Wealth Management Рич Арцага.
Еще один значимый момент: важность погашения задолженностей прямо пропорциональна размеру процентных ставок по кредиту, добавляет специалист по финансовому планированию Майкл Креш.
По мнению эксперта, любая задолженность, процентная ставка по которой выше 20%, должна быть приоритетной к выплате (по данным сайта Bankrate.com, средняя процентная ставка по потребительским кредитам в США по состоянию на сентябрь-2011 колеблется в районе 15—16%. — Прим. ред.). Однако к распределению средств следует подходить с точки зрения издержек.
К примеру, стоит задаться вопросом — превышает ли ставка по займам проценты, которые приносят инвестиции?
Если, к примеру, ставка по кредиту составляет 14%, то, расплатившись по кредиту, заемщик как бы получает 14% прибыли за счет освободившихся активов. А если деньги на расходы заемщик держит на низкодоходном банковском счету, то сумма его активов возрастает по мере погашения кредита. С другой же стороны, при возможности рефинансировать ипотечный заем под 3,5—4% (в США на сегодня это самые низкие ставки), можно освободившиеся деньги вложить в другие активы, поясняет Креш.
Также не стоит спешить с полным погашением долгов тем заемщикам, которые склонны к транжирству и могут разбазарить освободившиеся деньги; в случае если заемщик может воспользоваться снижением процентной ставки по кредиту для того, чтобы уменьшить сумму налогообложения; тем, кто способен эффективно управлять своими задолженностями в краткосрочной или долгосрочной перспективе, добавляет Арзага.

В пользу сбережений
Впрочем, далеко не все эксперты согласны с тем, что погашение долгов должно быть приоритетом для заемщика.
Так, профессор-ассистент Американского колледжа Кевин Линч полагает, что выплачивать кредит, не накопив предварительно денег «на черный день», попросту бессмысленно. По его мнению, прежде всего необходимо иметь средства про запас.
А директор по исследованиям общественных настроений компании Cambridge Credit Counceling Томас Фокс добавляет, что всем необходимо откладывать 10% от ежемесячных доходов. «Несмотря на рецессию, американцы вновь стали делать сбережения в районе 5% от дохода. В Японии же люди откладывают в среднем по 25%, а в Китае — 50%», — рассказывает эксперт.
По мнению Фокса, в условиях нынешней нестабильной экономики сбережений должно хватать на 10 месяцев жизни.
Тем же, кто все-таки выбирает избавление от задолженностей, не стоит расслабляться, как только кредит будет погашен. Лучше всего направить средства, высвободившиеся после выплаты долга, на пенсионные сбережения, образование, покупку нового автомобиля и пр.
А лучше всего направить средства в обоих направлениях. «Выплачивайте долги и откладывайте деньги одновременно. Таким образом, у вас будут и средства «на черный день», и погашенные кредиты — а последние, в свою очередь, помогают улучшить кредитный рейтинг заемщика, снизить расходование заемных средств и улучшить вашу финансовую жизнь», — заключает Хэррин Фриман.

Что бы вы сделали со 100 долларами?
Сайт DailyFinance.com провел опрос среди своих читателей на тему «Если бы ваш ежемесячный доход вырос на 100 долларов, как бы вы ими распорядились?». 5 717 (46,5% опрошенных) ответили, что направили бы эти средства на погашение долгов, 2 633 (21,4%) пополнили бы свои сбережения, 540 (4,4%) потратили бы деньги, 119 (1%) отдали бы средства на благотворительность, а 1 571 (12,8%) отложили бы лишние 100 долларов на старость. При этом 1 715 респондентов (13,9%) ответили, что лишних денег у них нет и не предвидится.
Перевела Наталья ЧЕРКАШИНА, Banki.ru
Источник: DailyFinance

Как получить быстрый кредит?

Банковское кредитование в нашей жизни уже давно стало чем-то обыденным. Мы обращаемся к заемным средствам по разным причинам – для покупки жилья или авто, для оплаты образования или чтобы сделать ремонт в квартире. На оформление займов практически всегда требуется время – банки отводят себе «на размышления» от пары дней до пары недель. Однако нередко бывают ситуации, когда срочно нужны «живые» деньги, причем настолько срочно, что на ожидание просто нет времени. Банки же стараются всегда удовлетворять потребности потенциальных клиентов, и для таких случаев предлагают оформление «быстрых» кредитов наличными.

В чем отличие?

При оформлении «классических» кредитов минимальный пакет документов, требуемый банками, состоит из паспорта, справки 2-НДФЛ, подтверждающей ваши доходы, копии трудовой книжки. В зависимости от суммы, которую вы хотите одолжить, могут потребоваться еще какие-либо документы, например, подтверждающие наличие у вас какого-то ценного имущества, согласие вашего супруга (супруги) и пр. Когда вы подаете заявку на быстрый кредит, из этого перечня «останется» только паспорт. В дополнение к нему банк может попросить еще один документ на выбор – ИНН или загранпаспорт, страховое свидетельство или водительское удостоверение, словом, то, что у вас есть. При этом с момента заполнения заявки на кредит до момента получения «на руки» средств пройдет максимум несколько часов.

Недостатки

За такой чрезмерный комфорт в оформлении вам придется заплатить своими деньгами. Помимо того, что ставки по подобным займам «слегка» завышены и их диапазон составляет от 14 до 75 процентных пунктов в год, быстрое кредитование сопровождается немалыми комиссиями и крайне жесткими штрафными санкциями. Поэтому прежде чем схватиться за такое предложение банка, подумайте, готовы ли вы вернуть ему в полтора-два раза больше, чем заняли и сможете ли расплатиться по долговым обязательствам так, чтобы не попасть в долговую яму из-за просрочек и штрафов за них.

Быстрый кредит – есть из чего выбрать?

Сегодня быстрые кредитные предложения имеются в арсенале практически любой кредитной структуры. Правда, условия их предоставления все же отличаются. Одни банки могут одолжить вам и суммы от 5 до 30-40 тысяч, причем срок кредитования не превысит полугода. В других можно оформить кредит и на 100 тысяч и отдавать его в течение года. К слову, на размер процентной ставки можно повлиять и при «быстром» кредитовании – например, прихватив с собой документы, которые либо подтвердят ваши официальные доходы, либо наличие у вас какого-то имущества. Решение по займу будет принято так же быстро, а вот на процентной ставке вы пару-тройку пунктов сэкономите, так как принесенные вами документы «убедят» банк в вашей платежеспособности.

Пара советов

В любом случае насколько срочно вам не нужны были бы деньги, прежде чем броситься за кредитом, определите какая точно сумма вам нужна, чтобы не взять «лишнего». Отказаться от этих «лишних» полученных денег вы уже не сможете, банк насчитает вам проценты вне зависимости от того, используете вы эти деньги или они просто пролежат у вас «на полке». Оцените свои финансовые возможности и источники, из которых будете гасить заем. Заранее приготовьтесь к тому, что в любом случае переплата будет «солидной», что бы ни говорили банки в рекламе, на «быстрый» кредит под 12-14% в год могут рассчитывать только постоянные их клиенты с безупречной кредитной «репутацией». Если же вы в число «постоянных» не входите, не поленитесь потратить время на то, чтобы ознакомиться с предложениями нескольких кредитных структур.

Twitter Delicious Facebook Digg Stumbleupon Favorites More

 
Design by Free WordPress Themes | Bloggerized by Lasantha - Premium Blogger Themes | Best CD Rates